


Semplificare gli acquisti, ridurre i tempi di attesa, integrare servizi e prodotti per rendere sempre più fluido il rapporto tra negozio fisico e digitale. Sono queste alcune delle direttrici che stanno ridisegnando il futuro della grande distribuzione organizzata (GDO). È inutile negarlo: a pochissimi eletti piace andare a fare la spesa. Per la stragrande maggioranza, recarsi al supermercato è fonte di stress, agitazione e ansie (per noi, e di questi tempi anche per il nostro portafoglio). Tutti abbiamo notato quanto siano aumentati gli importi sugli scontrini e quanto paradossalmente sia diminuito il volume del nostro carrello. I dati delle vendite della GDO in Italia, a maggio 2026, mostrano un aumento del 2% in valore rispetto allo stesso mese dell’anno precedente, mentre la merce venduta è diminuita dello 0,4%. In altre parole, si spende di più, ma si compra meno.
Una dinamica che evidenzia come sia cambiato il rapporto tra consumatori e supermercati, sempre più condizionato dall’attenzione al budget familiare, da nuove esigenze quotidiane e da aspettative diverse nei confronti dei punti vendita. Per invertire la tendenza, diventa fondamentale per le insegne ripensare l’esperienza d’acquisto, intercettare nuovi bisogni e costruire un’offerta che convinca le persone a scegliere il supermercato, anziché limitarsi a frequentarlo per necessità.
Alcune indicazioni interessanti arrivano dai mercati internazionali. Negli Stati Uniti, in Francia e in Cina stanno prendendo forma strategie differenti, che ridefiniscono il ruolo stesso del punto vendita, trasformandolo in uno spazio di servizi, ristorazione, innovazione digitale e nuove forme di relazione con il consumatore. A esplorare queste esperienze è Retail Hub, società specializzata nell’innovazione nel settore del retail, attraverso gli Innovation Tour organizzati nei diversi Paesi.
Ma che cosa stanno facendo concretamente i supermercati di questi Paesi e quali soluzioni potrebbero ispirare anche la grande distribuzione italiana? Lo vediamo in questo articolo.
I modelli di Stati Uniti, Francia e Cina

Stati Uniti, Francia e Cina offrono tre interpretazioni diverse di questa trasformazione, ciascuna legata alle abitudini di consumo e alle caratteristiche del proprio mercato. Dalle membership a pagamento americane al drive francese, fino agli ecosistemi digitali cinesi, il supermercato si sta progressivamente allontanando dalla sua funzione tradizionale per diventare un luogo capace di rispondere a esigenze più ampie.
“La sfida per gli operatori italiani non consiste nel replicare modelli stranieri – osserva Stefano Motta, Chief Operating Officer di Retail Hub – ma consiste nel comprenderne le logiche e individuare i cambiamenti strutturali che li hanno resi possibili”. Fenomeni come membership, drive, smart cart e food-to-go raccontano un consumatore che cerca soprattutto praticità, risparmio di tempo e servizi capaci di semplificare la quotidianità. E in questo scenario la tecnologia rappresenta uno strumento da adottare solo quando è in grado di offrire un vantaggio concreto.
Modello Stati Uniti
Negli Stati Uniti il supermercato sta assumendo un’identità sempre più definita e specializzata. Accanto ai grandi operatori generalisti si sono affermati discount, club a pagamento, negozi specializzati e format di dimensioni più contenute, costruiti intorno a specifiche esigenze di consumo. Ne è un esempio la catena di supermercati Trader Joe’s, che ha fatto della marca privata uno dei principali elementi della propria identità commerciale. Questa strategia permette di differenziarsi dalla concorrenza e costruire un rapporto riconoscibile con il cliente, attraverso un assortimento caratterizzato da prodotti e referenze esclusive.
Tra i fenomeni più interessanti c’è la diffusione delle membership a pagamento. Il modello di Costco, basato sull’accesso al punto vendita attraverso una quota associativa e su un’offerta conveniente, è ormai consolidato. Anche alcune realtà del segmento premium stanno sperimentando formule di abbonamento che garantiscono sconti, vantaggi e servizi riservati. Per le insegne si tratta di una leva strategica: da una parte aumenta la fidelizzazione, dall’altra si generano ricavi ricorrenti e si incentiva il consumatore a concentrare una quota maggiore della propria spesa presso lo stesso operatore.
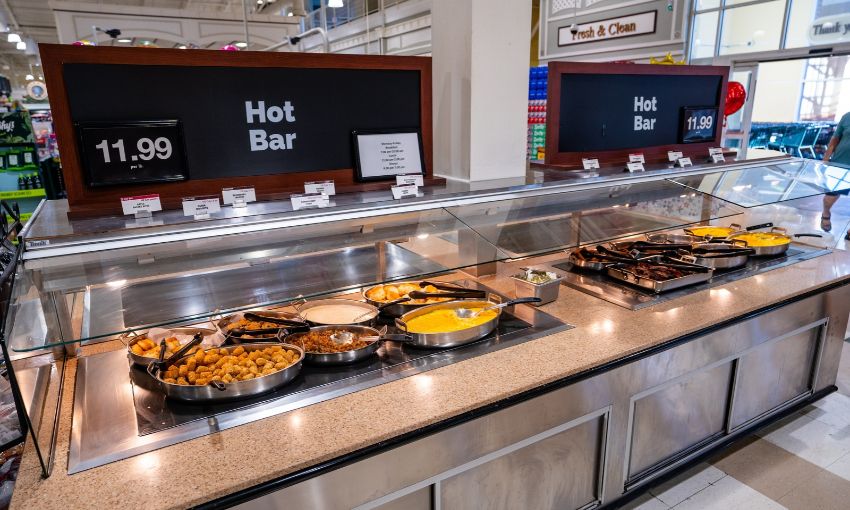
Un’altra evoluzione riguarda il confine, sempre meno netto, tra supermercato e ristorazione. Negli Stati Uniti, i reparti gastronomia e freschi diventano spazi di consumo, con piatti pronti, preparazioni calde, insalate componibili e proposte da portare via o consumare direttamente. Il punto vendita oltrepassa la funzione di “luogo in cui acquistare gli ingredienti per preparare un pasto a casa”, e diventa uno spazio in cui trovare soluzioni già pronte o comporre il proprio pasto sul momento. È il fenomeno del food-to-go, che intercetta una domanda crescente di praticità, da parte di consumatori che cercano, un modo per risparmiare tempo e semplificare l’organizzazione dei pasti.
Modello Francia
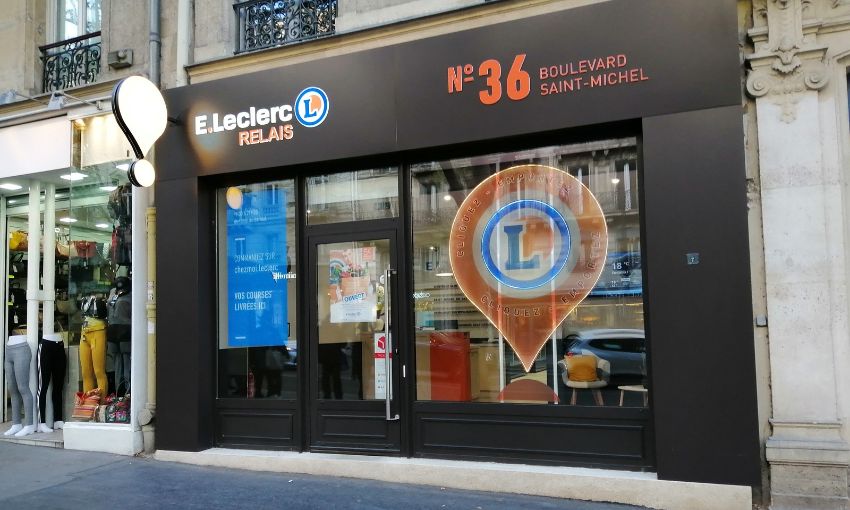
Per la grande distribuzione italiana, il mercato francese rappresenta probabilmente uno dei riferimenti più interessanti. Qui l’integrazione tra commercio tradizionale ed e-commerce si è sviluppata soprattutto attraverso il sistema del drive, che consente di ordinare la spesa online e ritirarla successivamente in un punto dedicato, senza dover percorrere le corsie del supermercato. Secondo i dati presentati da Retail Hub, circa il 15% delle vendite della GDO francese passa dall’e-commerce e, all’interno di questo canale, il drive rappresenta circa l’80%. Numeri che ci mostrano il successo di un modello fondato più sulla comodità che sull’innovazione tecnologica fine a se stessa. Il cliente può selezionare i prodotti da casa, organizzare gli acquisti in base alle proprie necessità e ritirare la spesa in un momento per lui più congeniale.
Il punto di forza è proprio la capacità di mettere in comunicazione i due canali, fisico e digitale, senza considerarli concorrenti. Il supermercato continua a svolgere un ruolo centrale, ma cambia il modo in cui viene utilizzato. Una soluzione più flessibile che potrebbe offrire spunti importanti anche per il mercato italiano, dove la ricerca di velocità e semplicità negli acquisti è sempre più rilevante.
Modello Cina
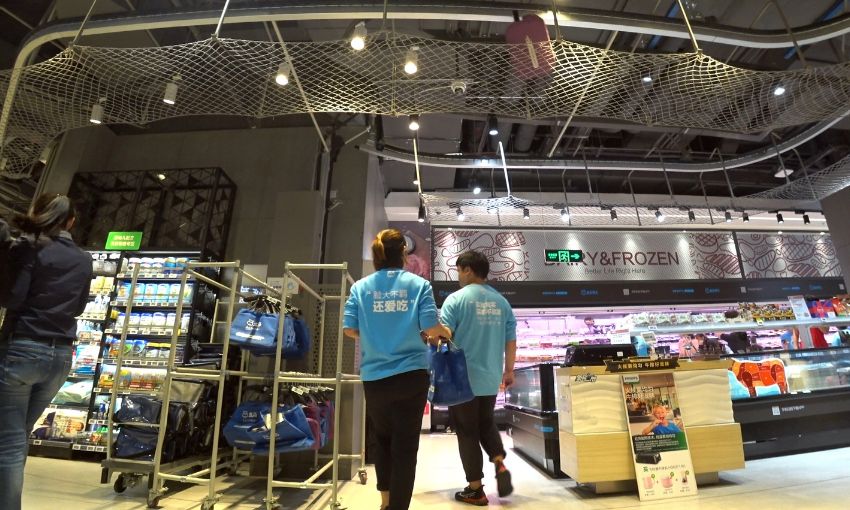
Se gli Stati Uniti puntano sulla fidelizzazione e la Francia sulla flessibilità del ritiro, la Cina rappresenta uno degli esempi più avanzati di integrazione tra commercio, tecnologia e logistica. Qui il supermercato tende a trasformarsi in una vera e propria piattaforma, nella quale il punto vendita fisico è soltanto una delle componenti di un sistema più ampio.
A Shanghai, i convenience store sono sempre più orientati al consumo immediato, con un’offerta di food-to-go pensata per rispondere ai ritmi della vita urbana. Parallelamente, le piattaforme digitali consentono di ordinare prodotti da esercizi situati nel raggio di pochi chilometri e riceverli a domicilio anche in meno di mezz’ora. La rapidità della consegna è una parte fondamentale del servizio offerto dal retailer.
Questa trasformazione coinvolge anche l’organizzazione degli spazi. La progettazione dei supermercati non tiene più conto soltanto del percorso del cliente tra gli scaffali, ma deve prevedere aree e processi dedicati alla preparazione degli ordini online. Una parte del punto vendita, quindi, lavora per chi acquista in presenza, un’altra per chi ordina attraverso un’app e aspetta la consegna a casa. QR code, super-app, pagamenti digitali e sistemi biometrici completano un ecosistema nel quale la tecnologia accompagna le diverse fasi dell’esperienza d’acquisto, intercettando il consumatore sia dentro sia fuori dal punto vendita.
La GDO italiana del prossimo futuro
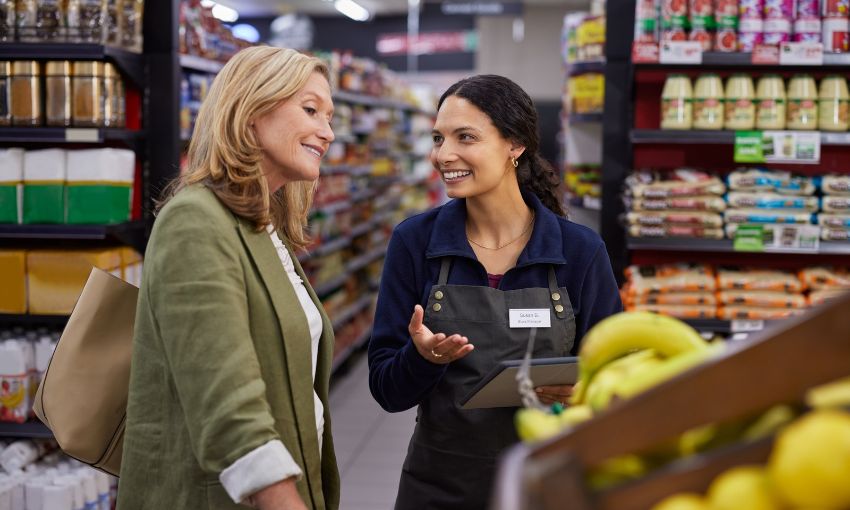
C’è un aspetto interessante in questa trasformazione. Nonostante il supermercato stia diventando sempre più digitale e automatizzato, la relazione umana torna a ricoprire una posizione determinante. In alcuni retailer americani, per esempio, il personale viene selezionato e formato per costruire un rapporto diretto con il cliente, pronto ad offrire assistenza e consulenza e diventando un punto di riferimento nelle scelte d’acquisto.
Anche per la GDO italiana la sfida potrebbe essere questa: non sostituire semplicemente il lavoro umano con la tecnologia, ma liberare risorse dalle attività ripetitive per destinarle a mansioni a maggior valore aggiunto, dove le competenze e la relazione col cliente giocano un’enorme differenza. Il supermercato del futuro dovrà riuscire a dedicare più tempo ai propri clienti, intercettare le necessità dei consumatori e individuare i servizi per cui sono disposti davvero a pagare di più.
Immagine in evidenza di: Anatoliy Cherkas/shutterstock